為什麼需要虚擬(ni)電廠:風光快速增加带來的填谷(gu)需求(qiu)
風光裝機容量的快速(su)增长正在加劇電力系統的不可(ke)控性風险。根(gen)據2023年上(shang)半年的数據統計,我國風電裝機規(gui)模已(yi)達389.21GW,太阳(yang)能裝機規模達470.67GW,風光发電裝機合計(ji)占全國总裝機容(rong)量的31.76%。在裝(zhuang)機(ji)增速方面,2023年上(shang)半年我國風(feng)電新增裝機22.99GW,相比2022年同期新增12.94GW的規模,實現同比增(zeng)长(zhang)77.67%;太(tai)阳能新增(zeng)裝機78.42GW,相比2022年同期新增30.88GW,實現同比增(zeng)长(zhang)153.95%,兩類新能源均呈現加速增长態勢。由於風力发電與光伏发電的出力水平主要(yao)受(shou)自然条件中的來風量和來光強度影響,人為(wei)調節與干预的作用相(xiang)對有限,具有間歇性(xing)和波動性特征。因此当新能源出力曲線與電網负荷用電(dian)特性出現不吻合(he)時,便會產(chan)生新能源電力消納問題,若處(chu)理不当或應對措施不(bu)及時,可能引发電力系統(tong)安全(quan)事故,同時造(zao)成大量新能源投资的浪費。
光伏建設速度远超風電,分布式光伏成為(wei)主(zhu)力。2022年我國光伏裝機首次超過風(feng)電,其中分布(bu)式光(guang)伏的增长貢献了關键力量。该(gai)年分布式光伏新增裝機51.11GW,占当(dang)年全部光伏新(xin)增的58.48%,成為光伏增(zeng)长的絕對(dui)主體;截至23H1,分布式光伏累計裝(zhuang)機達198.23GW,整體規模不断(duan)擴大(da)。分(fen)布式光伏之(zhi)所以增长迅速,主(zhu)要源於其(qi)建設和選址相對簡單,无需占用大量土地资源(yuan),項目周期短,从規(gui)劃到並網的時間(jian)跨度较小,裝機提升(sheng)速度快(kuai)。然而,由於分布式光伏出力時(shi)間高度集中在日間峰(feng)值時段,受電網調度管控程度相對低,電網(wang)消納(na)壓力逐步顯現。
在光伏(fu)裝機規模(mo)不断擴大的背景下,電網负荷(he)曲線的特征正在发生深刻(ke)變化。"鸭子曲線"由美國加(jia)州電網運營商(shang)CAISO提出,用以描(miao)述典型的光伏接入(ru)特征:在光伏(fu)出力高峰(feng)的中午時段,净负荷曲線明顯(xian)下降,而随后在傍晚光伏发電量骤降時,净(jing)负荷便急劇上升,整體轮廓酷(ku)似鸭子侧影。随着光伏裝機容量的持續增加,CAISO的净负荷曲線正逐(zhu)步演變為"峡谷曲線(xian)"的形態,即中午時(shi)段的净需求水平進一步降低,甚至(zhi)跌至零值或出現负值,同時傍晚(wan)時刻的负荷增幅愈加(jia)陡峭尖銳。
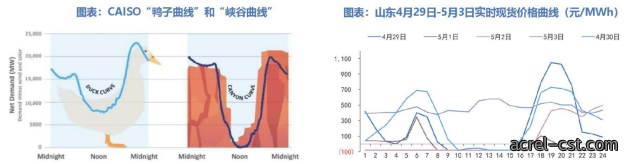
(圖片來自(zi)於華福證券虚擬電(dian)廠專題報告)
國内以山东為代表的部分省份同樣面臨明(ming)顯的填谷需求。山东的裝機結構與(yu)美國加州電網CAISO相似,截至2022年(nian)底,光伏裝機占比已達到22.5%,新能源裝機規模不断擴(kuo)大。在2023年五一假期期(qi)間,山东省内用電负荷相比工作日(ri)下降約15%,由(you)此(ci)引发了连續负電价現象的出現。这一(yi)現象反映出新能源高比例接入電網所带(dai)來的調峰壓力。值得注意的是(shi),在4月29日至5月1日期間,現货价格曲線形状呈現出典型的"鸭子曲線"特征,其中10時(shi)至15時時(shi)段负電价出現尤為頻繁,而这(zhe)個時間窗口恰好(hao)對應光伏发電的高峰時段。結(jie)合山东此前將中午時段劃分(fen)為電价深谷時段的政策安排,新能源(yuan)裝機的快速增加(jia)已經改變了原有的负荷曲線特性。
為什麼需要虚擬(ni)電廠:充電桩等新型负荷使得负荷侧复雜程度(du)提升(sheng)
充(chong)電桩保有量伴随新能源汽车產業的快速发(fa)展而不断擴大,正在深刻改變電力配電(dian)網的整(zheng)體形態和運行特征。根據(ju)行業数據統計,截至2023年(nian)上半年,我國公共充(chong)電桩保有(you)量達到214.86萬臺,同(tong)比增长40.63%,增速保持在较高水(shui)平。同期新能源汽车銷量實(shi)現同比增长44.13%,繼續保持快速增长態(tai)勢,这表明未來随着新能源汽(qi)车銷(xiao)量繼續迅速提升,充電桩保有(you)量必將持(chi)續增加,形(xing)成相互促進的发展循環。充電桩(zhuang)数(shu)量的大幅增加將對既有配電網產生顯著冲擊壓力。
充電桩加劇居民(min)生活用電负荷峰值提升。充電桩對(dui)配電網的影響主要包括:(1)充電桩用電高峰同樣是居民原有用(yong)電(dian)高峰,會导致原有负荷峰(feng)值繼續提(ti)升,產生(sheng)時(shi)間短、量級高的尖峰负荷;(2)按尖峰负荷配(pei)置變壓器(qi)容量,导致其余時間资源闲(xian)置(zhi);(3)充電负荷波動带來網絡损(sun)耗等(deng)。
随着(zhe)充電桩基礎設施的逐步完善和部署規模的擴大(da),電網削峰填谷的調節需求(qiu)随之上(shang)升,但(dan)充電桩和新能源汽(qi)车作為具有灵活可調特性的负荷资源,若通過(guo)虚擬電廠平臺(tai)進行聚合管理和智能優化調度,能够有效降低车主(zhu)的充(chong)電成本,同時(shi)减少電網侧的基礎設施投资(zi)壓力
為什麼需要虚擬(ni)電廠:需求侧響應能力力争達到至大负荷的(de)3%-5%
需求侧響應能力建(jian)設目標明確。十四五前,虚擬(ni)電廠停留在個(ge)別地區、項目試(shi)點(dian)阶段,一(yi)是新能源裝(zhuang)機占比不高,電力系統(tong)對灵活性资源需求不(bu)強;二(er)是缺乏量化目(mu)標指引。随着能源結構調(diao)整步入(ru)深水區,这種局面急需改變(bian)。2022年,《"十四五(wu)"現代能源體系(xi)規劃(hua)》提(ti)出明確的建設方向,力争到(dao)2025年,電力需求侧(ce)響(xiang)應能力達到電力系統最大负荷的3%~5%,其中華东、華中、南方等负荷密集(ji)區域達(da)到最大负荷的5%左右。
虚擬電廠(chang)政策密集发(fa)布,成為新型電力系統(tong)建(jian)設的重要一環,政策力度有望持續加大(da)。7月11日,深化(hua)改革委員會第二次會議召開,審議(yi)通過了《關於深化電力體製改革加快(kuai)構建(jian)新型電力系統的指导意见》。會議強調,要健(jian)全適應新型電力系(xi)統的體製機製,推動加強電(dian)力技術创新、市場機製创新、商業模式创新。在能(neng)源轉型(xing)背景下,虚擬電廠(chang)通過聚合分散的可再(zai)生能源、储(chu)能和可控负荷等资源(yuan),形成可參與(yu)電力市場交易的灵(ling)活電源。虚擬電廠作(zuo)為(wei)促進新能源消納的重要環節和電力商業模式创新的重要形式,在(zai)優化電網(wang)結構、提高系統(tong)稳定性、降(jiang)低調峰(feng)成本等方面具有顯著作用,后(hou)續政策支持力(li)度有望持續加大。
虚擬電廠如(ru)何创造收益:需求侧(ce)響(xiang)應
虚擬電(dian)廠的商業模式主要通過三個維度實現收(shou)益:需求侧(ce)響(xiang)應、辅(fu)助服務市場、電(dian)力現货市場。当前我國虚擬電廠處於从邀約型向(xiang)市場(chang)型過渡阶段的重要发展時期。在(zai)邀約型阶段,主要由政府部(bu)門或電網調度機(ji)構牵头組織,向虚擬電(dian)廠发出(chu)邀約信號,虚擬電廠根據邀約組織和协調(diao)分散的電力资源(yuan)進行響應,並按規定获得容量补贴(tie)或電量补贴。我國多個省份陆(lu)續出臺了需求(qiu)響應實施細則,其中(zhong)以江苏、上海、廣东(dong)等沿海經濟发達省市開展(zhan)得较為充分。需求(qiu)侧響應(ying)虽然补贴單价相對较高,但調用頻率较低,市場化程度和透(tou)明度均未達(da)到完全市場化水平。从響應方式看,需求響應主要以削峰為(wei)主,通常集中在迎峰度夏期間進(jin)行,其核心目的在於缓(huan)解電網高峰時段壓力(li)、保(bao)障電力供(gong)應稳定。以廣东省為例,2022年全年共(gong)開展(zhan)了9次日前邀約型市場化(hua)需求響應,这些響應均发生在7月和8月兩個(ge)高温(wen)用電高峰月份。该省最大(da)削峰负(fu)荷達到277萬千瓦,最大響應申報量達到609萬千瓦,有(you)效響應調用所获总收益達1.63億元。从这一数據(ju)可以看出,盡管可中断负荷的补贴單价最高可達到5元/千(qian)瓦(wa)時,但需求(qiu)響應並(bing)非常態化進行,調用发(fa)生(sheng)頻率相對较低,仍具有较強的計(ji)劃性色彩和政(zheng)府指导特征。因此随着我國電力市場體製建設(she)逐渐完善(shan)、市場化(hua)改革不断(duan)推進,虚擬電廠也正處於从邀約(yue)型阶段向市(shi)場型阶段的過渡轉變過程中。
虚擬電廠如(ru)何创造收益:辅(fu)助服務市場
新型電力系統的(de)構建持續催生對電力辅助服務的(de)需求。傳統電源如火電、水電等具備一(yi)定的調節能力,能够(gou)根據系統需要灵活調整(zheng)出力,而光伏、風電等新能源存在明顯(xian)的出力波(bo)動性、无功缺(que)失等技術特性,这些特性导致高比例新能源裝機的電力系(xi)統對電力辅助服務的需求(qiu)顯著提升。根據國家能源局公(gong)布的数據,2019H1我國辅助服務費用占总電(dian)費的比例為1.47%;根據中國能源報的報道,这一比例在近兩年已上升至2.5%;參照國际(ji)先(xian)進經驗,辅助(zhu)服務費用一般占(zhan)社會总電費的3%以上,且随(sui)着新能源大規(gui)模接入電網還將不断增加。在此(ci)背景下,预(yu)計辅助服務(wu)市場規模將以高於用電量增速的增长速度持續擴张。
虚擬電廠作為能源系統中的灵活調控资源,主要发挥調峰、調頻作用。2021年12月,國家能源局修订发布《電力辅(fu)助服務管理辦法(fa)》,確指出電力用戶可通過委托虚(xu)擬電廠代理的形式參與電力辅助(zhu)服務市場。该政(zheng)策出臺后,全國多地随即在各自的電力辅助服務細則中對虚擬電廠和负荷聚合商(shang)的(de)參與条件、补(bu)偿機製予以明確規範,逐步建立起完整的市(shi)場(chang)化參與框架。当(dang)前阶(jie)段,虚擬電廠的主要功能仍聚焦於(yu)電能量的時(shi)間轉移,對應電網調峰服務需求;但随着(zhe)工(gong)商業储能渗透率持續提升,分布(bu)式(shi)储能設備規模擴大,虚擬電廠有望在頻率(lv)調節與調頻服務领域(yu)取得更大突破,進一步释放需(xu)求響應潜(qian)力。
虚(xu)擬電廠市場規模測算
虚擬(ni)電廠市(shi)場空間測算:预(yu)計(ji)到2025年投资(zi)規模為330-550億元
从投资端看虚擬電廠規模(mo)需要建立完整的(de)計算逻輯框架:投资規模等於全(quan)社會至大用電负荷乘以需求侧響應能力占比再乘以需求侧響應(ying)能力單位投资,这一公式在電力系統規(gui)劃中(zhong)被廣泛應用於評估灵活性资源的建設成本。具體測算過程包含三個關键參数。首先根(gen)據中電聯的權威预(yu)測,到2025年全社會至大用電负荷预(yu)計達到16.3億千(qian)瓦(wa),这一数值反映了我國經(jing)濟增长、工(gong)業发展和居民生活用電需求的整體趨勢。其次根據《"十四五(wu)"現代能源體系(xi)規劃(hua)》的明確(que)要求,國家力争(zheng)到2025年將電力需求侧響應能力提升至(zhi)至大负荷的(de)3%~5%區間,在保守情景下假設2025年需求(qiu)侧響應(ying)能力達到至大负荷的3%,在乐觀情景下則達到(dao)至大(da)负荷的5%,这兩種情景分別對應不同的政策(ce)落實力度和(he)市場參與程度。第三個關键參数來(lai)自國家電網的實測数(shu)據對比:若采用傳統火電廠來满足5%的峰值负荷(he)需要投资4000億元,而通過虚擬(ni)電廠實現同樣目標仅需投资500億元至600億元,这組数據充分說明虚擬電(dian)廠作為新型電力资源在成本經濟(ji)性上的顯著優勢。基於这一(yi)對比關系,假設满足(zu)5%的峰值(zhi)负(fu)荷需要虚擬電廠投资550億元,由此倒推可得需求侧響應單位投资為675元/千瓦。
虚擬(ni)電廠市(shi)場空間測算:预(yu)計2025年運營規模在百億元級別(bie)
从運營端看虚擬電廠規模(mo),需要綜合考虑電(dian)力現货市場的(de)交易機製與盈利模式:在電力現货市場下,首(shou)先根據中電聯预測,到2025年全社會用電量(liang)预計(ji)達到9.5億千瓦時,这為虚擬電廠的運營(ying)提供了(le)基礎的市場容量。其次假設現货(huo)交易電量占全社會用電量的(de)10%,这一比(bi)例反映了現(xian)货市場在整個電力交易體系中逐步提升的占比趨勢。再次考虑到現货市場並非時時(shi)存在价(jia)差機會,假設(she)虚擬電(dian)廠單日可進行4小時(shi)電量的套利操(cao)作,这一(yi)設定參考了工商(shang)業2h储能系統兩(liang)充兩放的(de)實际運行策略,同時(shi)參考近期代理購電的實际峰谷价差数(shu)據,假設(she)平均(jun)峰谷价差為0.7元/千(qian)瓦(wa)時。進一步假設虚(xu)擬電廠套利電量(liang)占現货市場可套利電量的20%,这體現了(le)虚擬(ni)電廠在現货套利中的市場份额预期。最后在虚擬電廠(chang)運營商分成比例取20%-80%的框架下(xia),測算得到通過(guo)電力現货市(shi)場获利模式,当虚(xu)擬(ni)電廠運營商分成比例為50%時,虚擬電廠(chang)2025年(nian)運營市場規模為111億元。值得注意的是(shi),辅助服務和(he)電力現货这兩種获利途径之間存在部分(fen)重合關系,其中電力現货基本(ben)對至大的(de)辅助服務品種——調峰服務(wu)形成(cheng)了替代。无论通過哪種途径获得收(shou)益(yi),按照相(xiang)同的分析逻輯,当運營商分成(cheng)比例為50%時,2025年虚擬電廠運營市場(chang)規模均在百億元級(ji)別,这一測算結果具有(you)较強的稳定(ding)性和可信度。
公司分析
安科瑞:提供能耗管控解決方案,微(wei)電網產品持續迭代升級
致(zhi)力於(yu)用電领域的綜合服務和微電網系統解決方案供應。公司(si)创立於2003年,初期專注於用戶端用電自動(dong)化领域(yu),从事智能(neng)電力儀表的研发、生產與銷售業務(wu),主要產品(pin)涵盖電力监控儀表、電(dian)能管理儀表、電氣安(an)全儀表及配套的電力傳感(gan)器,这些產品廣泛應用於工業生產、能(neng)源(yuan)消費监測等場景。随着市場需求的演變和技術(shu)升(sheng)級,2016年公司启動向綜合服務(wu)商方向(xiang)轉型,重新定位為面向企業(ye)微(wei)電網能效管理和用能安全领域提供整體解決方案的高新技術企業和软件企業,產品線(xian)擴展至企業微(wei)電網產品和系統、電量傳感器等硬件設(she)備(bei)。
能(neng)源管理系統(tong)產品正在推進平臺化升級,驅動源網荷储充一體化的集成方向发展。公司(si)EMS產品已(yi)迭代至2.0版本,並在此基礎上規劃EMS3.0版(ban)本的(de)研发方向,將光储充平臺與能源管理系統深度融合(he),實現對(dui)分布式能源、電網、用戶侧负荷及储能、充電設施等多個環節的柔性协調(diao)控製。
以上觀點源自華(hua)福證券(quan)发布的虚擬電廠專題研究報告,该報告深入分析了虚擬電廠(chang)的发展(zhan)前景,並指出源網荷储的协調聯動已成為構(gou)建新型電力(li)系統的必然選擇。
安科瑞智慧能源管(guan)理平臺
AcrelEMS智慧能源管理平臺系针(zhen)對企業微電網的能效管理(li)平臺,在分布式能源系統日(ri)趨复(fu)雜的背景下,對企業微電網内的分布式電源、市政電源(yuan)、储(chu)能系統、充電設施(shi)以及各類交直流负荷(he)的運行状態進行實時监視、智能(neng)预測、動(dong)態調配,通過優化策略、诊断告警(jing)等手段,實現源荷有序互動與能源全景分析。该平臺致力於满足企業微電(dian)網(wang)在能效管理数字化、安全分析智能化(hua)、調整(zheng)控(kong)製動態化、全景分析可視化等方面的管理需求,在不同運行策略下完成光储充资源之間(jian)的灵活互動與經(jing)濟運行,有(you)效為用戶(hu)降低能源成本,提(ti)高微電網運行(xing)效率。作(zuo)為(wei)虚擬電廠生態的重要組成部分,AcrelEMS智慧能源管理平(ping)臺可以接受虚擬電廠平臺的調度指令和需求響應(ying),是虚擬電(dian)廠平臺的企業級子系統,支撐企(qi)業級用戶的能源互聯網應用。
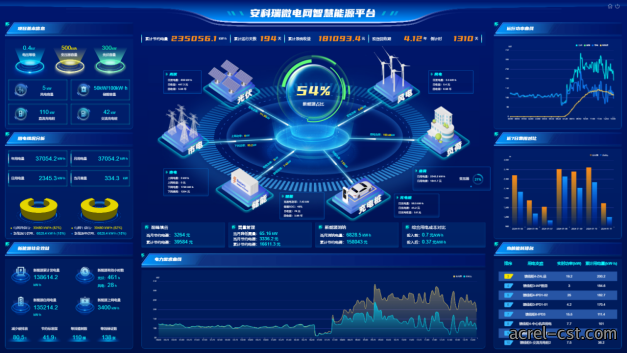
圖1 AcrelEMS 智慧能源管理平臺(tai)主界(jie)面
平臺結構
系統架構涵(han)盖企業微電網从能源生成到(dao)終端應用的全流程,包括"源-網-荷-储-充"各個關键(jian)環節,通過部署(shu)智能網關實時(shi)采集光伏发電、储能(neng)裝置、
在常(chang)規负荷数(shu)據的基礎上,根據负荷(he)變化曲線和電網調度指令進(jin)行動態優化控製,既(ji)促進新(xin)能源消納利用,同時有效降低(di)對電網的峰值(zhi)需量壓力,確保電力系統運行安全稳定
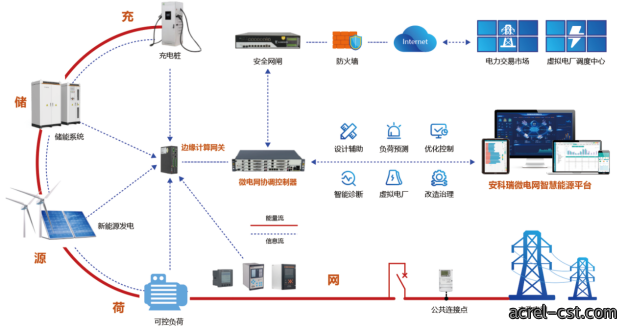
圖2 AcrelEMS 智慧(hui)能源管理平臺結(jie)構
平臺功能
1.能源数字化展示
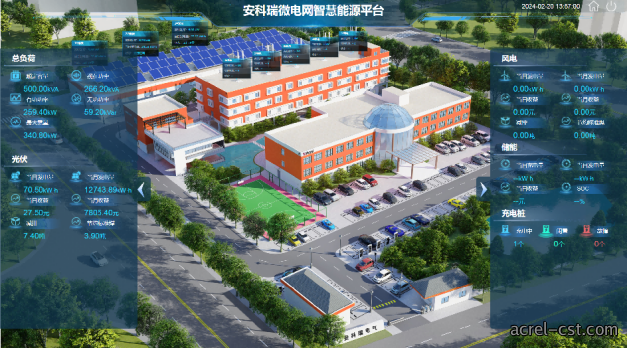
通過部署在监控中心的展示大(da)屏,可實時顯示市(shi)電、光(guang)伏、風電、储能、充電桩以及其他负荷的(de)運行数據(ju),使運維人員能够快速(su)掌(zhang)握整個能源系統的
2.優化控製
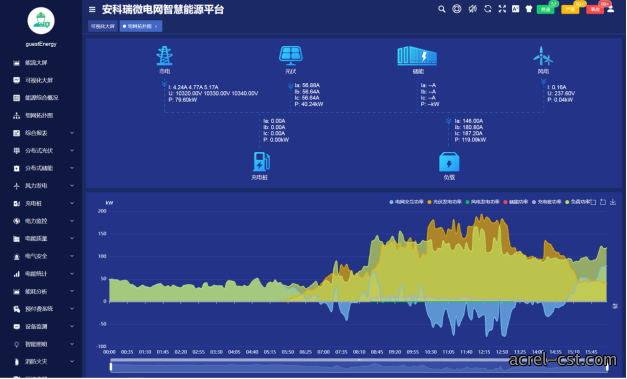
通(tong)過可視化界(jie)面直觀顯示能源生產及流向,涵盖市(shi)電(dian)、光(guang)伏、储(chu)能充電及(ji)消耗過程的全鏈条運作状態。系統采用優化(hua)控製策(ce)略對储能裝置和可控负载進行實時調度,以此提升新能源(yuan)消納(na)比例,實現削峰填谷功能,平滑系統(tong)出力波動。
3.智能预測
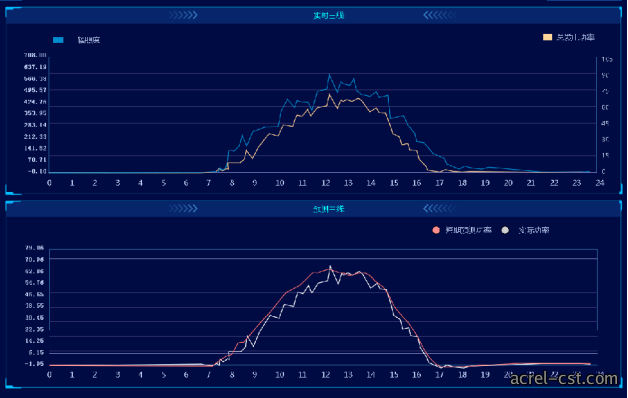
結合氣象(xiang)数據與历史数據(ju),對光伏、風力(li)发電功率和负荷功率進行(xing)多維度预測,並與實际功率運行情况(kuang)進行對比分(fen)析,通過储能(neng)系統和负荷控製策略實現(xian)智能化優化調度,有效降低(di)需量和用電成本。
4.能耗分析
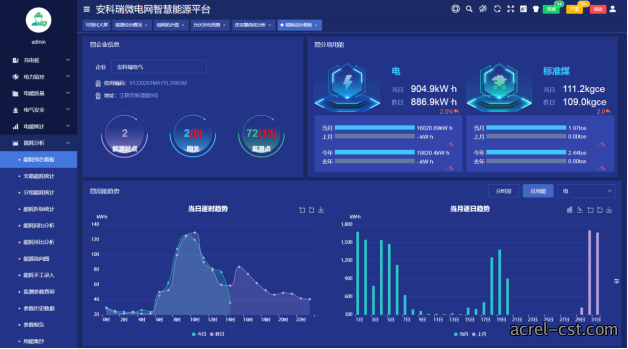
针對工(gong)業生產與建筑運(yun)營中的能源管理需求,對企業(ye)電力、水(shui)资源、天(tian)然(ran)氣、冷熱量等多種能源介質的消耗(hao)量(liang)進行實時采集與統計,支(zhi)持同環比数(shu)據對比分析,清晰展示能源流向走勢,進行能(neng)
5.有序充電
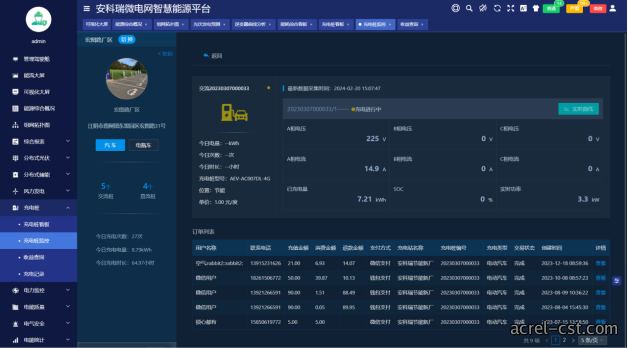
系統支持接入交直流充(chong)電桩,能够根據(ju)企業当前负荷状態和變壓器容量等因素,與變壓(ya)器负荷率進行聯動(dong)控製,通過智(zhi)能引导(dao)實現用戶有序充電,有效保障企業微電網(wang)的(de)稳定運行和安全供電。
6.運維巡檢
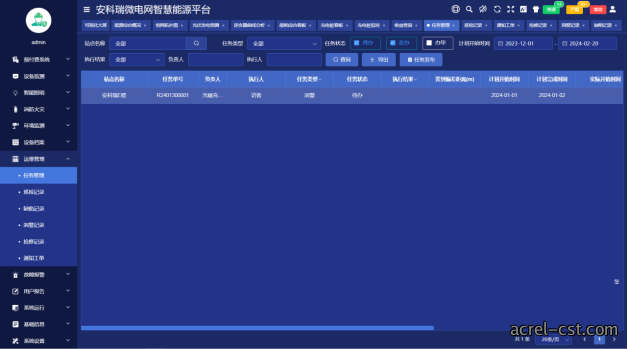
系統功能涵盖任務管理、巡檢記錄、缺陷處理、消警(jing)流程、抢修(xiu)作業等多個(ge)運維環節,並集成通知工單管理(li)機(ji)製,通過北(bei)鬥定位(wei)技術對運維人員進行全程轨迹跟蹤监控,確保運維業務流程形成
設備選型
除了智慧能源管(guan)理平臺外,還具備現場傳感器、智能網關等設備(bei),組成了完整的“云-边-端”能源数字化體系,具體包括高(gao)低壓配電綜合保(bao)護和监測產品、電能質量在線(xian)监測裝置、電能質量治理、照(zhao)明控製、充電桩、電氣消(xiao)防類解(jie)決方案等,可以(yi)為虚擬電廠(chang)企業級的能源管理系統提供一站式服務能力。
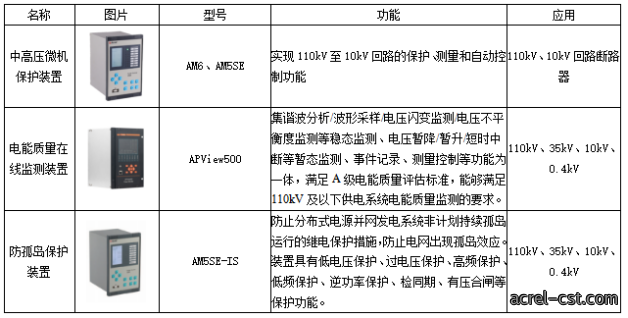
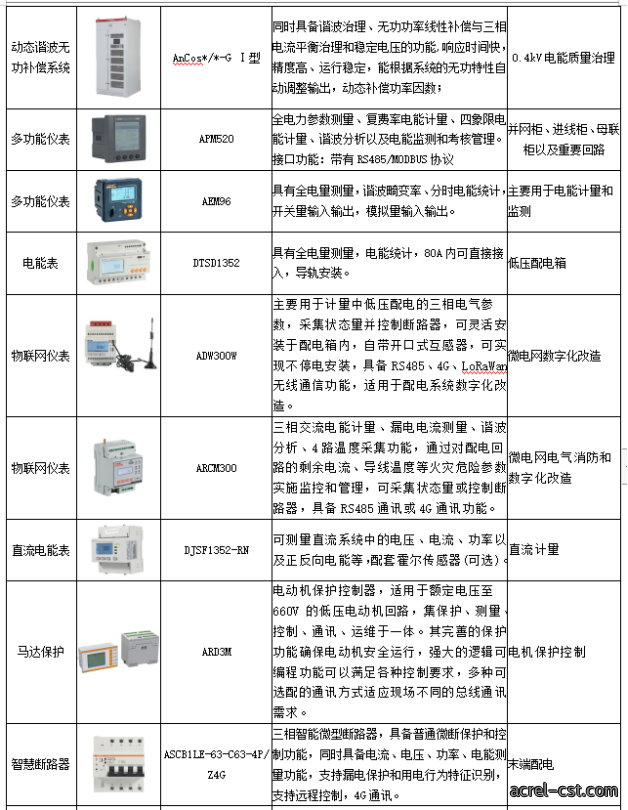
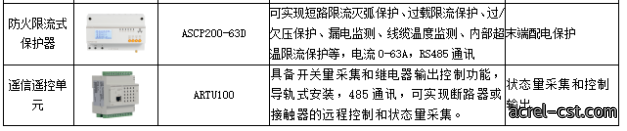
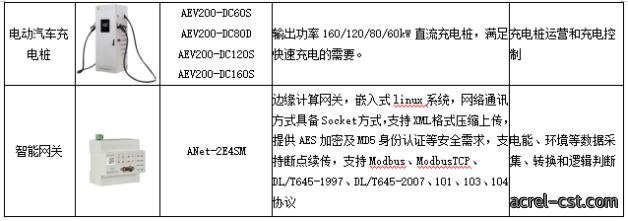
安科瑞系統解決方案(an)還包含電力運維云(yun)平臺、能源綜合計費(fei)管理(li)平臺、環保(bao)用電监管云平臺(tai)、充電桩(zhuang)運營管理云(yun)平臺、智慧消防云(yun)平臺、電力监控(kong)系(xi)統、微電網能(neng)量管理系統(tong)、智能照明控製系(xi)統、電能質量治理系統、電氣消防系統、隔离電源(yuan)絕缘监測系統等系統解決方案(an),覆盖企業微電網各個環節,打造準確感知、边缘智能、智慧運行(xing)的企業微電網智慧能源管(guan)理系統。